
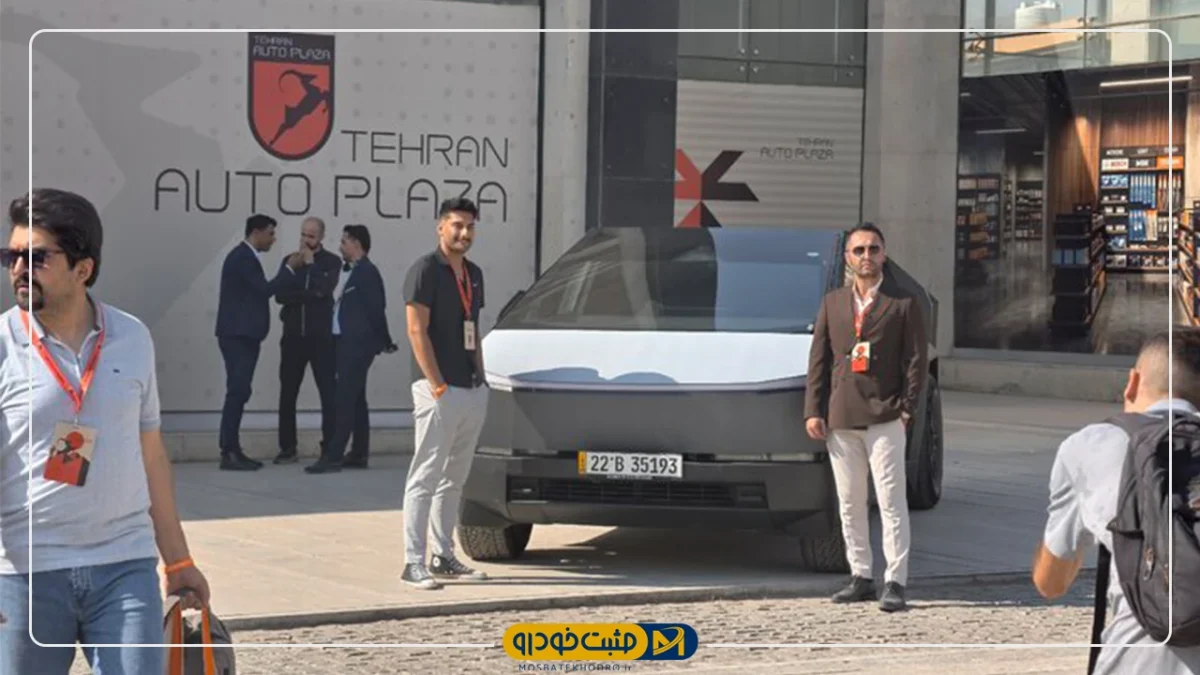
اتوپلازا ظاهراً قرار بود با تخفیفهای قابلتوجه، تبلیغات گسترده و عرضه خودرو، تجربه متفاوتی از خریدوفروش در بازار خودرو ایران رقم بزند؛ اما پشت این هیاهوی تبلیغاتی، پرسش مهمتری وجود داشت: آیا هدف صرفاً فروش خودرو و ایجاد یک مرکز جدید برای عرضه محصولات بود یا پروژهای برای تصاحب تدریجی سهم بازار، حذف واسطههای موجود و در نهایت ایجاد یک امپراتوری فروش در صنعت خودرو؟
به گزارش مثبت خودرو، برگزاری یک دوره نمایشگاه خودرو و استقبال تبلیغاتی از آن، ظاهراً به مدیران اتوپلازا نشان داد که بازار خودرو ظرفیت اقتصادی و رسانهای قابلتوجهی دارد. مجموعهای که از امکانات مالی، تبلیغاتی و دسترسی رسانهای گسترده برخوردار است، پس از این تجربه، مسیر تازهای را برای ورود جدیتر به بازار انتخاب کرد؛ مسیری که نقطه آغاز آن، تبلیغات سنگین و عرضه خودرو با قیمتهایی بهمراتب پایینتر از نرخهای رایج بازار بود.
اما تخفیفهای چشمگیر را نباید صرفاً نشانه مشتریمداری یا رقابت سالم دانست. وقتی یک بازیگر با پشتوانه مالی و تبلیغاتی قابلتوجه، خودرو را با قیمتی میفروشد که فاصله معناداری با بازار دارد، باید پرسید منطق اقتصادی این قیمتشکنی چیست؟ آیا هدف، کسب سود از فروش است یا جذب مشتری به هر قیمت و تصاحب سهم بازار؟
تخفیف؛ ابزار رقابت یا بهای خرید انحصار؟
در یک رقابت واقعی، قیمتشکنی زمانی میتواند به نفع مصرفکننده باشد که حاصل کاهش هزینه، بهرهوری و ایجاد مزیت اقتصادی پایدار باشد. اما اگر تخفیفها با هدف جذب سریع مشتری، کنار زدن رقبا و تثبیت یک بازیگر قدرتمند در بازار انجام شود، دیگر نمیتوان آن را صرفاً رقابت دانست.
به نظر میرسد اتوپلازا بهدنبال ایفای نقشی فراتر از یک فروشنده یا واسطه خودرو بود. ابتدا جذب مشتری با تبلیغات گسترده و قیمتهای وسوسهکننده، سپس تثبیت نام و جایگاه در بازار و در نهایت تبدیل شدن به یکی از بازیگران مسلط در زنجیره فروش؛ الگویی که میتوانست مقدمه شکلگیری یک امپراتوری تجاری در بازاری باشد که سالها از انحصار و محدودیت انتخاب مصرفکننده رنج برده است.
ایرانخودرو و بانک شهر؛ حلقههای یک زنجیره مبهم
در این میان، ارتباط ایرانخودرو و بانک شهر با این ماجرا نیز قابل چشمپوشی نیست. واگذاری یا عرضه حدود ۱۰ هزار دستگاه خودرو در سازوکاری با مشارکت بانک شهر، پرسشهایی جدی درباره ماهیت این همکاری ایجاد میکند. آیا بانک قرار بود صرفاً تأمینکننده نقدینگی باشد یا عملاً در جایگاه یک بنگاه تجاری و واسطه فروش خودرو قرار میگرفت؟ اگر هدف تأمین مالی تولید است، چرا مسیرهای متعارف بانکی و تأمین سرمایه در گردش در اولویت قرار نگرفتهاند؟
مسئله فقط فروش چند هزار دستگاه خودرو نیست؛ مسئله، شکلگیری ساختاری است که میتواند منابع مالی، دسترسی به محصول، قدرت تبلیغاتی و شبکه فروش را در اختیار یک مجموعه قرار دهد.
بازار خودرو به امپراتوری تازه نیاز ندارد
ناکامی این تلاش برای ایجاد جایگاهی انحصاری، باید هشداری جدی برای سیاستگذاران باشد. بازار خودرو ایران بیش از هر چیز به رقابت واقعی، شفافیت در عرضه و دسترسی برابر فعالان نیاز دارد، نه ظهور واسطهای قدرتمند که با اتکا به منابع و امکاناتی فراتر از رقبا، ابتدا بازار را با تخفیف تصاحب کند و سپس درباره قواعد بازی تصمیم بگیرد.
مصرفکننده ایرانی سالها هزینه انحصار را پرداخته است. قرار نیست این بار، انحصار با بستهبندی مدرن، تبلیغات پرزرقوبرق و نام جذاب تخفیف به بازار بازگردد. سؤال اصلی همچنان پابرجاست: اتوپلازا برای فروش خودرو وارد بازار شد یا برای در اختیار گرفتن بازار فروش؟




نظر شما چیست؟