
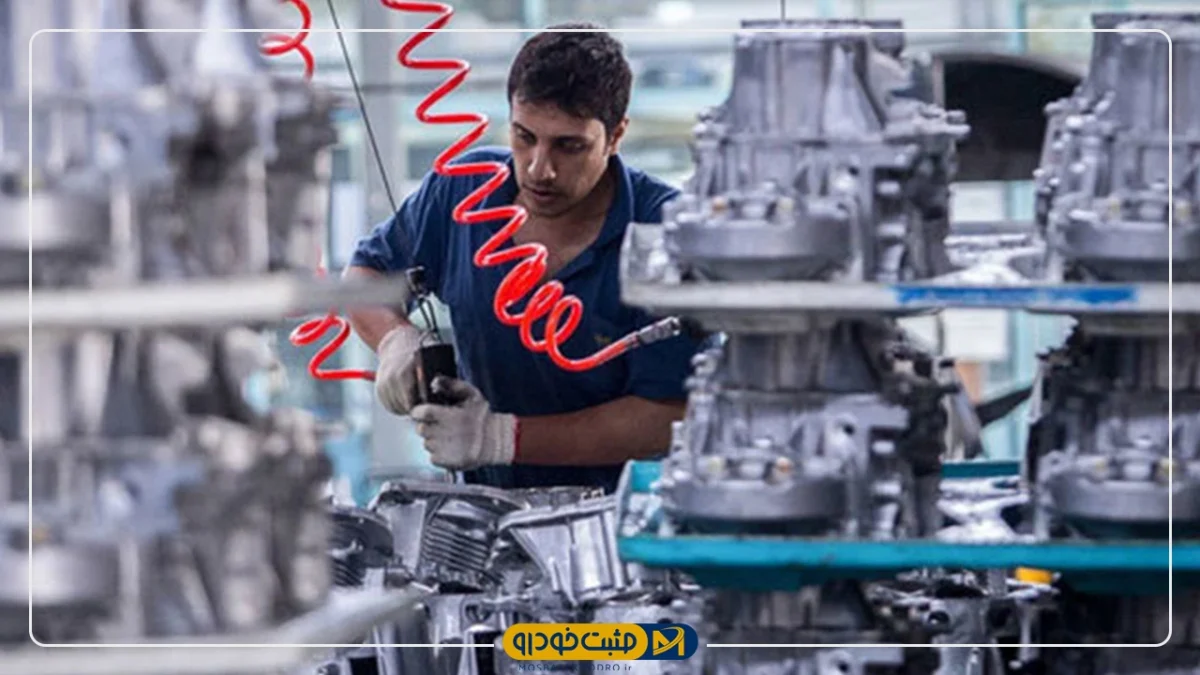
حران زنجیره تأمین خودرو فقط کارخانههای خودروسازی را تحت فشار قرار نداده است. قطعهسازان نیز در آستانه یک دوگانگی جدی قرار گرفتهاند؛ گروهی که به تولید داخلی ایرانخودرو و سایپا متصل هستند ممکن است از تغییر ترکیب بازار منتفع شوند و گروهی که وابستگی بیشتری به پروژههای مونتاژی و قطعات وارداتی دارند، با افت سفارش و فشار نقدینگی روبهرو شوند.
به گزارش مثبت خودرو، قطعهسازی ایران یک مجموعه یکدست نیست.برخی قطعهسازان عمدتاً برای پلتفرمها و محصولات داخلی تولید میکنند و برخی دیگر بخش قابلتوجهی از فعالیت خود را به مونتاژکاران یا پروژههایی با وابستگی بیشتر به قطعات وارداتی اختصاص دادهاند.کاهش تولید مونتاژیها، بنابراین برای همه قطعهسازان اثر یکسانی ندارد.اگر ایرانخودرو و سایپا بتوانند از کاهش عرضه رقبا برای افزایش تولید استفاده کنند، سفارش قطعه از زنجیره داخلی آنها نیز افزایش خواهد یافت.در مقابل، افت تولید مونتاژیها میتواند سفارش برخی قطعهسازان این بخش را کاهش دهد.
سفارش بیشتر، پول بیشتر نیست اما یک خطای مهم نباید تکرار شود:
افزایش سفارش قطعه الزاماً به معنای بهبود وضعیت قطعهساز نیست.قطعهساز برای افزایش تولید به مواد اولیه، انرژی، نیروی انسانی و سرمایه در گردش نیاز دارد. اگر خودروساز سفارش بیشتری بدهد اما مطالبات قطعهساز با تأخیر پرداخت شود، تولید بیشتر میتواند حتی فشار مالی را افزایش دهد.به زبان ساده: فروش بیشتر، اگر با نقدینگی همراه نباشد، الزاماً خبر خوبی نیست.قطعهساز ممکن است مجبور شود برای اجرای سفارش جدید، سرمایه بیشتری وارد چرخه تولید کند؛ در حالی که هنوز پول سفارشهای قبلی خود را دریافت نکرده است.
مونتاژکاران؛ مشتریان آسیبپذیر
در سمت دیگر، قطعهسازانی قرار دارند که به زنجیره مونتاژیها وابستگی بیشتری دارند.اگر تولید این شرکتها برای ماهها کاهش پیدا کند، قطعهساز نیز با کاهش سفارش روبهرو خواهد شد.این مسئله میتواند برای شرکتهایی که سرمایهگذاری خود را بر اساس ظرفیت بالای خطوط مونتاژی انجام دادهاند، دشوارتر باشد.کارخانه قطعهسازی با ظرفیت بالا نیز مانند کارخانه خودرو، بدون سفارش مستمر نمیتواند هزینههای ثابت خود را بهراحتی پوشش دهد.
فرصت داخلیسازی
با این حال، بحران فعلی یک فرصت بالقوه نیز ایجاد کرده است: داخلیسازی.هرچه تأمین قطعات وارداتی دشوارتر شود، انگیزه برای تولید داخلی برخی قطعات افزایش پیدا میکند. البته داخلیسازی واقعی نیازمند سرمایهگذاری، دانش فنی، تیراژ اقتصادی و زمان است و نمیتوان انتظار داشت هر قطعهای در کوتاهمدت جایگزین داخلی پیدا کند.اما اگر این مسیر جدیتر دنبال شود، بخشی از فشار فعلی میتواند به محرکی برای توسعه زنجیره داخلی تبدیل شود.خطر وابستگی جدیدبا این حال، داخلیسازی نباید به معنای جایگزینی یک وابستگی با وابستگی دیگر باشد.اگر تولید یک قطعه داخلی نیز به مواد اولیه، ماشینآلات یا فناوری خارجی وابسته باشد، در زمان بحران ممکن است همان مشکل در سطح دیگری تکرار شود.بنابراین عمق واقعی ساخت داخل زمانی معنا دارد که بخش مهمی از زنجیره ارزش نیز در داخل شکل گرفته باشد.
قطعهساز؛ حلقه فراموششده
در نهایت، سرنوشت صنعت خودرو در نیمه دوم سال تا حد زیادی به وضعیت قطعهسازان گره خورده است.اگر قطعهساز نقدینگی کافی نداشته باشد، حتی تأمین ارز و قطعه وارداتی نیز نمیتواند زنجیره تولید را برای مدت طولانی پایدار نگه دارد.از سوی دیگر، اگر سفارش داخلی افزایش یابد اما قیمتگذاری و پرداخت اصلاح نشود، فشار مالی فقط از خودروساز به قطعهساز منتقل خواهد شد.بنابراین جنگ آینده قطعهسازی فقط جنگ بر سر «تولید قطعه» نیست؛ جنگ بر سر نقدینگی، داخلیسازی، سفارش پایدار و دسترسی به مواد اولیه است.در این میدان، قطعهسازی که فقط ظرفیت تولید دارد کافی نیست؛ قطعهسازی که بتواند در شرایط اختلال، نقدینگی و زنجیره تأمین خود را حفظ کند، اهمیت بیشتری پیدا خواهد کرد.




نظر شما چیست؟