
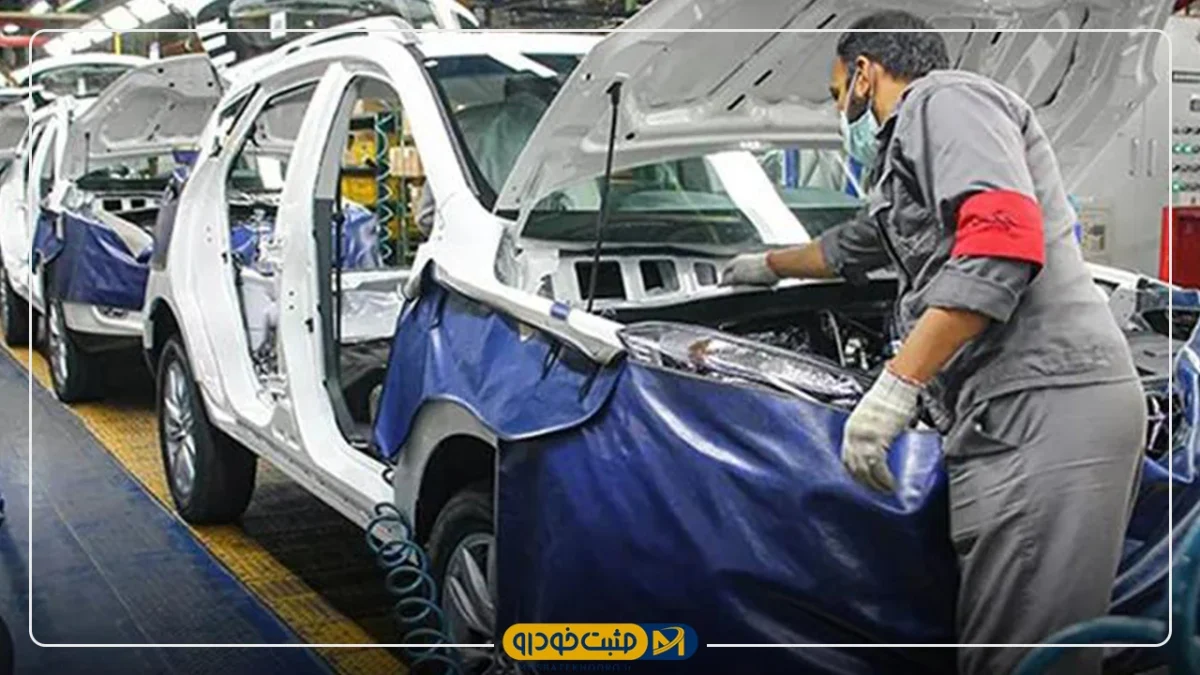
افت شدید تولید مونتاژکاران در ماههای اخیر، یک واقعیت تازه را پیش روی صنعت خودرو گذاشته است؛ در شرایط اختلال ارزی و لجستیکی، دیگر داشتن کارخانه و ظرفیت اسمی بالا کافی نیست. مونتاژکاران باید میان محصولات خود انتخاب کنند و منابع محدود ارز، قطعه و حملونقل را به مدلهایی اختصاص دهند که امکان تولیدشان بیشتر است.
به گزارش مثبت خودرو، مدل مونتاژی صنعت خودرو در سالهای گذشته بر یک مزیت مهم بنا شده بود: تولید داخل با استفاده از قطعات و مجموعههای وارداتی.این مدل در شرایط عادی میتواند سرعت عرضه محصول را بالا ببرد، اما در شرایط بحران، نقطه ضعف آن نیز آشکار میشود.یک کارخانه ممکن است نیروی انسانی، سالن تولید و ظرفیت لازم را داشته باشد، اما اگر یک قطعه کلیدی به خط نرسد، خودرو کامل نمیشود.در چنین شرایطی، ظرفیت اسمی کارخانه دیگر شاخص مناسبی برای سنجش توان تولید نیست.
همه محصولات به یک اندازه آسیبپذیر نیستند
مهمترین تغییر احتمالی در نیمه دوم سال، میتواند تغییر سبد تولید باشد.مونتاژکاری که با کمبود قطعه و ارز مواجه است، ناچار خواهد شد میان محصولات مختلف اولویتبندی کند. مدلی که قطعات آن سریعتر تأمین میشود، مسیر حمل سادهتری دارد یا مصرف ارزی پایینتری دارد، طبیعتاً در اولویت قرار خواهد گرفت.در نتیجه ممکن است یک شرکت همچنان تولید داشته باشد، اما همه محصولاتش با همان سرعت قبلی تولید نشوند.این یعنی احتمالاً شاهد «تولید انتخابی» خواهیم بود.
مدلهای ضعیف حذف میشوند؟
نه الزاماً به معنای حذف دائمی.اما اگر تأمین قطعه یک محصول برای ماهها دشوار باشد، ادامه تولید آن از نظر اقتصادی نیز زیر سؤال میرود. در این شرایط، شرکت ممکن است منابع محدود خود را روی چند محصول متمرکز کند که امکان استمرار تولید آنها بیشتر است.نتیجه میتواند کاهش تنوع واقعی بازار باشد؛ حتی اگر در کاتالوگ شرکت همچنان تعداد زیادی محصول دیده شود.این مسئله برای مشتری نیز اهمیت دارد. خودرویی که روی کاغذ در سبد تولید قرار دارد، الزاماً خودرویی نیست که در بازار به شکل مستمر عرضه شود.
حلقه خطرناک نقدینگی
اما بحران مونتاژ فقط از سمت قطعه نیست.افت تولید، فروش را کاهش میدهد. کاهش فروش، گردش نقدینگی را تحت فشار میگذارد. کاهش نقدینگی، توان خرید قطعه و تأمین مالی واردات را کاهش میدهد و این اتفاق دوباره تولید را پایین میآورد.به این ترتیب، یک حلقه معیوب شکل میگیرد:قطعه کمتر، تولید کمتر؛ تولید کمتر، نقدینگی کمتر؛ نقدینگی کمتر، قطعه کمتر.اگر این چرخه ادامه پیدا کند، مسئله از یک اختلال موقت لجستیکی به بحران مدل کسبوکار تبدیل میشود.
CKD دیگر مزیت مطلق نیست
در سالهای گذشته، مونتاژ خودروهای چینی برای برخی شرکتها راهی سریع برای ورود به بازار و توسعه سبد محصول بود. اما بحران اخیر نشان میدهد وابستگی زیاد به CKD میتواند همزمان با محدودیت ارز و حملونقل، تبدیل به نقطه ضعف شود.به همین دلیل، نیمه دوم سال احتمالاً آزمونی برای میزان تابآوری مونتاژکاران خواهد بود.شرکتی که بتواند زنجیره تأمین خود را متنوع کند، موجودی قطعات را بهتر مدیریت کند و منابع محدود را هوشمندانهتر به محصولات اختصاص دهد، امکان بیشتری برای استمرار تولید خواهد داشت.
جنگ بر سر انتخاب است
بنابراین مسئله مونتاژکاران در نیمه دوم سال فقط این نیست که «چقدر تولید کنند».سؤال مهمتر این است:چه چیزی را تولید کنند؟اگر محدودیتهای ارزی و لجستیکی ادامه پیدا کند، کارخانههای مونتاژی احتمالاً به سمت تمرکز بیشتر بر محصولات قابلتأمین حرکت خواهند کرد.در این شرایط، آینده مونتاژکاری نه با تعداد خطوط تولید، بلکه با انعطاف زنجیره تأمین تعیین خواهد شد.




نظر شما چیست؟